GULLPENSJON: Slik sparer du smart etter 60
Har du passert 60, er det særlig to måter å spare på for å få en romsligere økonomi som pensjonist. Begge deler vil gi deg betraktelig mer å rutte med gjennom alderdommen.
Er det noen vits i å begynne å spare når pensjonsalderen er like rundt svingen?
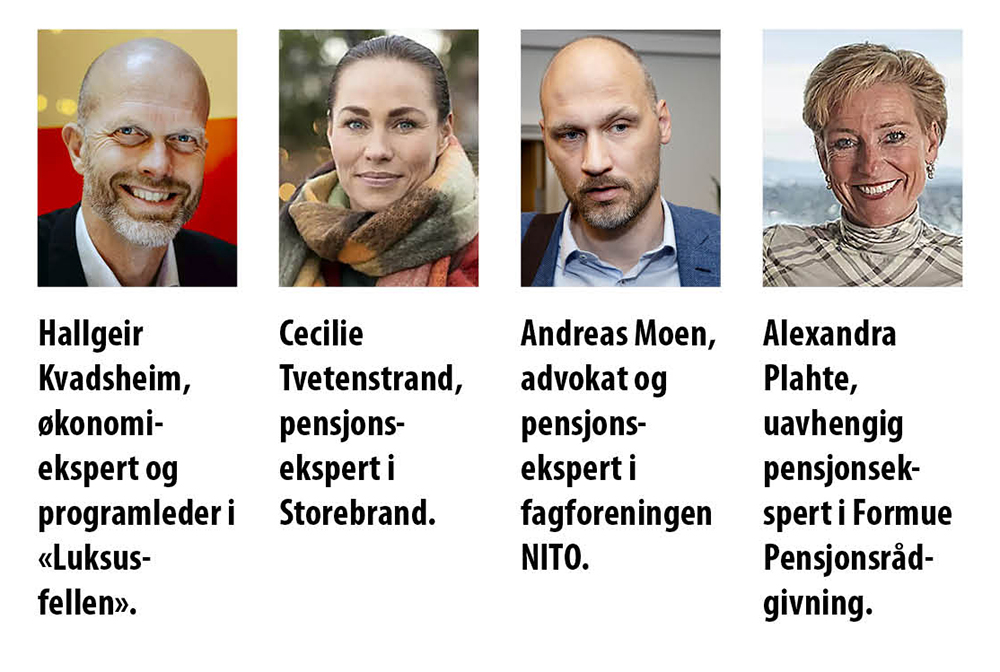
– Helt klart, fastslår Hallgeir Kvadsheim, økonomiekspert og programleder i «Luksusfellen».
Det viktigste er ikke alderen din, men antall år du sparer. Det gjelder enten du er 30, 40, 60 eller 70 år.
– Mange over 60 har vel så lang sparehorisont som folk i 30- eller 40-årene. De skal ikke nødvendigvis kjøpe seg en ny bolig om tre-fem år, eller en ny hytte om ti år, men kan la pengene stå urørt i en god del år. For eksempel ønsker en del å spare langsiktig for barn eller barnebarn, som forskudd på arv.
Mange seniorer har gode muligheter til å spare.
– Du har kanskje begynt å ta ut pensjon mens du fortsatt er i jobb, og har nedbetalt lån. Da kan de 10.000-15.000 kronene du tidligere måtte betale i renter og avdrag, heller settes i fond.
Ekstra sparing gir deg økonomisk fleksibilitet og trygghet i alderdommen, påpeker han. De som jobber i privat sektor, bør være klar over at pensjonen fra arbeidsgiver bare utbetales i et begrenset antall år.
– Pengene kan komme godt med, og særlig etter fylte 77 år, når innskuddspensjonen tar slutt og pensjonsnivået synker betraktelig. Da vil mange være nødt til å bruke av oppsparte midler for å spe på pensjonen.
Jobber du derimot i offentlig sektor, er tjenestepensjonen din livsvarig. Likevel kan sparepenger komme godt med. For eksempel hvis du ønsker å hjelpe barn eller barnebarn inn i boligmarkedet.
– Da er det jo også veldig smart å spare i fond, fordi du kan forvente høyere avkastning enn om du har pengene stående på bankkonto.
Hva slags spareform du bør velge, avhenger av hvor lang tid du skal spare, uansett om du er 30 eller 60 år:
Har du ti år før pengene skal brukes, spar i aksjefond. Har du to eller tre år, sats på rentefond.
– Vurdering av risikoprofil og tidshorisont på sparingen er akkurat den samme for en 20-åring som for en som nærmer seg pensjonsalder. Hvordan du bør forvalte sparepengene dine avhenger av øvrig formue, inntekt, tidshorisont og risikoprofil.
Husk at det meste av pensjonen din forvaltes med veldig lav risiko. Folketrygden, som er den store grunnmuren i pensjonssparingen, er nærmest en garantert obligasjon, påpeker han. Det gir en forutsigbar opptjening og trygghet mot børsfall. Det gjør at du kan tåle å ta litt risiko i det du sparer ekstra – også etter fylte 60.
– Selv om du er blitt pensjonist, skal du kanskje ha pengene stående i aksjemarkedet i mange år. Da er det ingen grunn til å ta ned risikoen ennå, sier Kvadsheim.
Fire år ekstra
– Den aller enkleste måten å øke pensjonen på, er å jobbe litt lenger, konstaterer Cecilie Tvetenstrand, pensjonsekspert i Storebrand.
– Mange som nærmer seg pensjonsalder, kan nok få litt panikk når de ser hva de ligger an til å få i pensjon. Det kan være langt mindre enn forventet. Samtidig kan det oppleves som ganske overveldende å skulle starte sparing for den aldersgruppa. Da er det fint å ha mulighet til å jobbe lenger. Det vil jo utgjøre ganske mye i kroner og øre.
Hun har laget et regnestykke for å vise hvor mye pensjonen øker ved å stå lenger i jobb. Her er det tatt utgangspunkt i en person som er født i 1966, og har en inntekt på 550.000 kroner:
- Jobber i 41 år frem til 63 år: Får 243.000 kroner i alderspensjon fra folketrygden.
- Jobber i 45 år frem til 67 år: Får 296.000 kroner i alderspensjon fra folketrygden.
– Ved å jobbe fire år ekstra, fra 63 til 67, gir det altså over 50.000 kroner mer i årlig pensjon, bare fra folketrygden. Det å jobbe noen år til gir altså en veldig mye høyere pensjon.
Du opptjener mer pensjon fra både folketrygden og arbeidsgiver for hvert år du jobber ekstra.
Hvis jobbpensjonen (innskuddspensjon) tas med i regnestykket, får personen totalt 103 000 kroner mer i året i pensjon ved å jobbe frem til 67 år.
– Ser du at det kan bli vanskelig for deg å spare, er det en mulighet å jobbe lenger. Det vil gi deg langt mer å rutte med den dagen du går av med pensjon.
1,7 millioner spart
Det er lettere å spare mens man fortsatt er i jobb, understreker Tvetenstrand.
Men mange har gode muligheter til å legge av noen midler til sparing hver måned, tror hun.
– Det letteste vi gjør, er å venne oss til å ha bedre råd. Etter hvert som utgiftene går ned, øker mange forbruket. Det kan derfor være lurt å gå gjennom eget forbruk og se om det er mulig å kutte. Her er det nok rom for å spare litt mer enn du tror.
Setter du i gang med å spare som 60-åring, vil dette kunne ha stor effekt på lommeboka som pensjonist, viser Tvetenstrands beregninger:
- Sparer du 2000 kroner i måneden i årene 60-67 år, sitter du igjen med 340.000 kroner ved 77 år.
- Sparer du 10.000 kroner i måneden i de samme årene, vil dette utgjøre nesten 1,1 million kroner.
– 10.000 kroner høres veldig mye ut, det er ikke helt uoverkommelig hvis du har en ryddig økonomi og lite lån. Mange 60-åringer har nedbetalt alt eller mye av boligen, og barna har gjerne flyttet hjemmefra. De har større muligheter og rom for å spare enn de kanskje hadde i etableringsfasen.
La oss si at du har klart å spare 10.000 i måneden: Stopper du sparingen den dagen du blir pensjonist som 67-åring, men lar pengene stå i et aksjefond i ti år til, vil summen ha vokst til nesten 1,7 millioner kroner den dagen du er 77 år.*
– Har du en såpass stor pott med penger som du kan bruke hvis noe uforutsett skjer, hvis du må flytte eller trenger penger til reparasjon og vedlikehold, gir det deg et ganske godt spillerom. Det kan være verdt å forsake noe i dag for å kunne spare opp nok til å ha den økonomiske tryggheten i fremtiden. Poenget er at det aldri er for sent å begynne å spare. Er du 60 år i dag, har du faktisk flere år igjen til å justere forbruket, sette deg inn i pensjonen din og ta noen nødvendige grep.
* I regnestykkene er det tatt utgangspunkt i fire prosent innskuddspensjon (gjennomsnittssats), sparing i et globalt aksjefond med oppstartprofil på 80 prosent, samt Finans Norges forventning om avkastning. Beløpene er i nåverdi (inflasjonsjustert).
Sikre gullpensjon
Ett grep kan være å kvitte deg med gjeld før du blir pensjonist.
– Blant dagens 60-åringer er det stadig flere som sitter med mye lån, og mange pensjonerer seg med gjeld. Tidligere var man opptatt av å betale ned lånet så fort som mulig, nå låner man på boligen til å pusse opp, kjøpe ny bil eller bytte bolig når man blir eldre. Man tenker kanskje ikke på konsekvensene av at man da har boliglånet mye lenger.
Har du lån når du er godt voksen, må du også ta høyde for renteøkninger inn i pensjonisttilværelsen.
– Straks du går over til å bli pensjonist, har du bare pensjonsinntekten din. Da er det ikke like lett å låne penger lenger, og man har ikke den samme fleksibiliteten overfor banken.
Et annet grep er å sikre seg AFP.
Jobber du hos en arbeidsgiver med AFP-ordning, bør du være bevisst på å oppfylle alle vilkårene: Jobbe i minst 20 prosent stilling, være reell arbeidstaker ved uttak (62 år+), og ha jobbet i en AFP-bedrift i syv av de siste ni årene før fylte 62 år.
AFP vil gi deg et tillegg på rundt 20 prosent av den pensjonen du får fra folketrygden.
Du tjener opp til livsvarig AFP til og med det kalenderåret du fyller 61 år. Utbetalingen øker hvis du venter med å ta ut AFP.
– Ikke la deg lure av at det kan se ut som om AFP-en blir høyere når man starter tidlig uttak, råder Tvetenstrand.
Har du rett på AFP, bør du være klar over følgende: Hvis du skal gå av ved 63 år, får du høyere AFP i årene fra 63 til 67. Det skyldes at du får en forskuddsutbetaling der en del av AFP fremskyndes. Det gir ingen ekstra samlet utbetaling av AFP. Dette kronetillegget er på 1600 kroner i måneden.
– Dette kronetillegget bortfaller hvis du venter til 67 år med å ta ut AFP. Samtidig er det slik at hvis du tar ut AFP tidlig, vil du få lavere månedlig utbetaling resten av livet fordi beløpet skal fordeles over flere år. Økonomisk sett vil det derfor lønne seg å vente med å ta den ut.
Hvis du ikke har startet uttaket når du er 70 år, får du ikke mer selv om du venter lenger.
Trenger mer enn du tror
– Mange undervurderer hvor gamle de kommer til å bli, og dermed hvor mye penger som skal til for å få trygghet livet ut, sier Andreas Moen, advokat og pensjonsekspert i fagforeningen NITO.
– Levealderen for ditt årskull, som pensjonsleverandørene tar utgangspunkt i, stemmer ikke helt med den statistiske levealderen for arbeidstakere. Mange blir overrasket over hvor høy den faktisk er, sier han.
Forventet levealder var 81,61 år for menn og 84,85 år for kvinner i 2025, ifølge SSB.
– Men dette er bare hvis du ser på gjennomsnittet i befolkningen. Tar du for deg arbeidstakere som en gruppe, blir bildet et helt annet. Blant arbeidstakerne finner vi ingen som er født uføre, eller som døde i ung alder. Mange som trekker levealderen ned, er luket ut.
En 67-åring i 2025 hadde ifølge SSB en gjenstående levealder på 20,17 år for kvinner og 18,09 år for menn.
– Gjennomsnittlig levealder for arbeidstakere er altså betydelig høyere enn snittet i befolkningen som helhet, både for menn og kvinner. Mange av dem som går inn i pensjonisttilværelsen nå, kommer til å leve til de er 90 år eller mer.
Det bør du ta høyde for når du skal planlegge hvor lenge du skal jobbe før du gir deg i yrkeslivet, og når du skal begynne å ta ut pensjon, oppfordrer han.
Alderspensjon fra folketrygden, AFP og offentlig tjenestepensjon beregner pensjon med utgangspunkt i gjennomsnittlig levealder. Det gjør at de som lever lenger enn gjennomsnittet for sitt årskull, vil tjene økonomisk på å utsette uttaket av pensjon så lenge som mulig.
Du får med andre ord en merverdi av pensjonen din etter at du har passert den gjennomsnittlige levealderen i befolkningen.
– Blir du eldre enn gjennomsnittet i befolkningen, får du en belønning for å vente med å ta ut pensjon. Og denne belønningen blir større jo eldre du blir.
– Legg en plan
– Mange yrkesaktive som nærmer seg 60 år, opplever at de har en romsligere økonomi enn tidligere, sier Alexandra Plahte, uavhengig pensjonsekspert i Formue Pensjonsrådgivning.
– Når barna har flyttet hjemmefra og rentekostnadene på boliglånet er lavere, kan det være fristende å øke forbruket. Likevel er det fornuftig å legge en plan for hverdagsøkonomien den dagen du skal slutte å jobbe.
Først bør du skaffe deg oversikt over hva du allerede ligger an til å få i pensjon – og hva du eventuelt kan gjøre for å påvirke allerede opparbeidet pensjon.
– Deretter bør du gjøre deg opp noen tanker om når du ser for deg å slutte i jobb, og hvilken levestandard du da ønsker eller vil ha behov for.
Noen er tydelige på at de ønsker å opprettholde dagens levestandard, mens andre ønsker økt økonomisk frihet til å kunne reise og gjøre alle de tingene de tidligere ikke hadde tid til.
– En god del sier også at de primært ønsker mer tid sammen med familien, være mer på hytta eller rett og slett bare nyte rolige dager hjemme.
Hvor romslig økonomi du trenger, er derfor individuelt og avhengig av både ønsker og behov, påpeker Plahte.
– Husk at en del utgifter blir borte den dagen du slutter å jobbe. Det kan være alt fra reiseutgifter, fagforeningstrekk, ekstra utgifter til lunsj, jobbklær og annet. I tillegg gir friheten også mulighet til å reise utenom høysesongen for dem som ønsker det.
Tenk også på hvilken spareform du mener er riktig.
– Ulike spareformer har ulike egenskaper. Stikkord som bør inn i den enkeltes vurdering er risikovilje og risikoevne, ønske om fleksibilitet, likviditet, skattemessige forhold og privatøkonomi for øvrig.
Mange – også de godt voksne – ligger med for lav aksjeandel på sparingen sin.
– Også de som er rundt 60 år, har en relativt lang sparehorisont hvis man ser for seg at midlene skal fordeles ut over pensjonistårene. Altfor mange ser isolert sett på sparingen de selv gjør, og glemmer at det kun er en liten del av den enkeltes totalpensjon.
Selv om mange 60-åringer har romsligere økonomi enn før, gjelder ikke det alle.
Ubevisst sparing
– En trøst for en del av disse er ofte at de faktisk allerede sparer uten å være bevisst på det.
Nedbetaling på boliglån er nemlig en form for sparing med garantert avkastning tilsvarende lånerenten. Mens renten er kostnaden, er avdragene ren sparing.
– Litt billedlig kan man se på det som at du ved å nedbetale på lånet kjøper planker i boligen din. Nedbetaler du for eksempel 100.000 kroner på boliglånet, eier du 100.000 mer selv, banken tilsvarende mindre. Når får man så glede av plankene? Når jeg er gjeldfri, svarer mange. Det er feil. Når du er gjeldfri, er du kvitt rentekostnaden. Har du nedbetalt hele lånet, ligger verdien i at du kan selge boligen og få hele salgssummen selv, i stedet for at banken skal ha en andel av den.
Mange tenker de må selge boligen for å få frigjort sparingen som ligger i plankene.
– Et alternativ er selvsagt i stedet å frigjøre noe av midlene ved å låne opp på boligen igjen. Låner du for eksempel totalt 400.000 kroner, koster det selvsagt i form av rentekostnaden, men du bor fortsatt i boligen, og nyter også godt av en eventuell verdiøkning underveis.
Mange nesten-pensjonister som fortsatt har boliglån, har ofte krysset av for x-antall års løpetid, og ikke tenkt noe mer på det.
– For noen kan forlenget nedbetalingstid eller avdragsfrihet være et godt alternativ som gjør at de får det romsligere rent likviditetsmessig, sier Plahte, og sier videre at de fleste som kommer til pensjonsrådgivning etter fylte 60, er opptatt av hvilke valg de står overfor.
– En del av dem som velger tidliguttak av alderspensjon mens de fortsatt jobber, begrunner det med at de ønsker mest mulig, tidligst mulig. Ikke fordi de skal øke forbruket sitt, men for å ha fleksibiliteten til å kunne bruke mer i tidligere pensjonistår. Da har de forhåpentlig fortsatt god helse og muligheten til å reise.
Konsekvensene av å ta ut pensjon tidlig er lavere årlig pensjon fordi man har valgt å fordele pensjonen over flere år.
– Tidliguttak fordrer med andre ord at man er flink til å disponere pengene på en god måte.